CategoriesArtículo

El cierre de una era
El cierre de una era

Los propietarios de mayor edad liberarán 13,9 millones de viviendas durante la próxima década, un aumento del 74% respecto de los últimos diez años

Una investigación de Realtor.com revela que esta transferencia generacional de viviendas, por sí sola, no eliminará el déficit habitacional de Estados Unidos.

Austin, Texas — 5 de octubre de 2026.

La transferencia generacional de viviendas ya está en marcha. Durante la próxima década, se espera que los Baby Boomers y los integrantes de la Generación Silenciosa liberen 13,9 millones de viviendas, un 34% más que las liberadas por los hogares de mayor edad durante los últimos diez años, según una nueva investigación de Realtor.com.

Sin embargo, los compradores de su primera vivienda no deberían esperar una gran oportunidad: prácticamente todas esas propiedades son casas familiares o de mayor tamaño, mientras que las viviendas pequeñas y económicas representan solamente una fracción.

Principales conclusiones

  • El proceso recién comienza: el ritmo de liberación de viviendas aumentará durante toda la década. Alrededor de 2029, los Baby Boomers superarán a la Generación Silenciosa como principal fuente de nuevas propiedades disponibles. El punto máximo probablemente llegará después de 2036.
  • Poco alivio para los compradores primerizos: se espera que estos grupos generacionales liberen apenas 380.000 viviendas pequeñas. Esto se debe, en parte, a que los propietarios de casas más pequeñas tienen mayores probabilidades de haber cancelado sus hipotecas y permanecer en sus viviendas.
  • Una verdadera oportunidad para quienes buscan una casa más grande: las viviendas familiares representan 9,9 millones de propiedades, equivalentes al 71,2% del total. Las casas grandes registrarán el mayor aumento relativo de oferta.
  • La moderación del mercado será real, pero gradual: las 13,9 millones de viviendas se liberarán a lo largo de una década, no todas al mismo tiempo. Por lo tanto, llevará tiempo que tengan un impacto significativo sobre el déficit actual de cuatro millones de viviendas.
  • El alivio estará concentrado: la moderación de los precios afectará principalmente a las viviendas familiares y grandes. La accesibilidad económica de las propiedades de entrada al mercado mejorará en menor medida.

Jiayi Xu, economista sénior de Realtor.com, señaló:

La magnitud de esta transición no tiene precedentes en la última década y se está acelerando cada año.

Según Xu, la pregunta fundamental para compradores y vendedores no es si habrá más viviendas disponibles, sino qué tipo de propiedades serán, dónde estarán ubicadas y cuántos compradores habrá para adquirirlas.

Una transferencia generacional mayor y diferente a la de la última década

El año 2026 marca un momento importante para el mercado inmobiliario.

Los Baby Boomers de mayor edad están cumpliendo 80 años, mientras que incluso los miembros más jóvenes de la Generación Silenciosa ya superaron esa edad.

Esto resulta significativo porque la tasa de propietarios de viviendas suele mantenerse estable hasta mediados de los 70 años, comienza a disminuir a principios de los 80 y cae más pronunciadamente hacia mediados y finales de esa década de vida.

Actualmente, ambas generaciones ocupan aproximadamente 36,7 millones de viviendas de su propiedad.

Para 2036, Realtor.com estima que esa cifra disminuirá a 22,8 millones, lo que representa una reducción de 13,9 millones de viviendas, equivalente a aproximadamente 1,39 millones por año.

Este fenómeno, frecuentemente denominado tsunami plateado (silver tsunami), incluye propiedades que quedan desocupadas como consecuencia de fallecimientos, traslados a residencias asistidas, unificación de hogares o mudanzas a viviendas alquiladas.

Se trata de 5,9 millones de propiedades más que los aproximadamente ocho millones de viviendas liberadas por estas generaciones durante la década anterior.

Además, el ritmo continuará acelerándose:

  • En 2027 se liberarían aproximadamente 1,27 millones de viviendas.
  • En 2036 se liberarían aproximadamente 1,52 millones.

También cambiará la composición generacional de quienes liberan esas propiedades.

Actualmente, la Generación Silenciosa sigue siendo una de las principales fuentes de viviendas disponibles. Sin embargo, su participación disminuirá progresivamente a medida que se reduzca su población.

En cambio, la participación de los Baby Boomers continuará aumentando.

Se espera que alrededor de 2029 los Baby Boomers superen a la Generación Silenciosa como principal fuente de propiedades liberadas.

Como esa tendencia seguirá creciendo hasta 2036, el verdadero punto máximo probablemente ocurra después del período analizado.

Esta transferencia ayudará, pero no eliminará el déficit de viviendas

Aunque 13,9 millones de viviendas parecen superar ampliamente el déficit habitacional estadounidense de cuatro millones de unidades, ambas cifras no son directamente comparables.

Las viviendas liberadas por el envejecimiento de la población contribuirán a aliviar las restricciones de oferta provocadas por la construcción insuficiente y por el denominado rate lock-in, fenómeno por el cual muchos propietarios evitan vender para no perder las tasas hipotecarias bajas que obtuvieron años atrás.

Sin embargo, esas propiedades no ingresarán al mercado simultáneamente.

Además, el segmento de viviendas más económicas, donde la escasez es particularmente grave para los compradores primerizos, recibirá el menor beneficio.

Según Xu, esta transferencia representa un alivio bienvenido, pero no alcanza para resolver por sí sola el déficit habitacional.

Para mantener la posibilidad de acceder a la vivienda propia y preservar estas propiedades como patrimonio familiar para las próximas generaciones, será necesario aumentar la oferta, especialmente de casas accesibles para quienes compran por primera vez.

Cantidad de viviendas que se liberarán entre 2026 y 2036

Tipo de vivienda

Retención estimada
a 10 años

Viviendas
liberadas

Pequeñas (0–2 dormitorios)

70,7%

380.000

Familiares (3–4 dormitorios)

61,2%

9,9 millones

Grandes (5 o más dormitorios)

63,6%

3,6 millones

Total

62,1%

13,9 millones

La cantidad anual de viviendas liberadas representaría, en comparación con las publicaciones inmobiliarias recientes:

  • Viviendas pequeñas: 3,2%.
  • Viviendas familiares: 24,7%.
  • Viviendas grandes: 67,2%.
  • Total: 24,3%.

Las publicaciones recientes utilizadas para la comparación corresponden al período comprendido entre julio de 2025 y junio de 2026.

Más allá de los números

Viviendas pequeñas

Los Baby Boomers y la Generación Silenciosa poseen aproximadamente 1,33 millones de viviendas pequeñas, equivalentes al 51,3% de ese segmento.

Sin embargo, se espera que solamente 380.000 sean liberadas durante la próxima década.

Esto representa un promedio de 38.000 viviendas anuales, apenas el 3,2% de las propiedades pequeñas publicadas recientemente.

Por lo tanto, es poco probable que esta oferta adicional mejore significativamente la accesibilidad económica.

Una posible explicación es que los propietarios de viviendas pequeñas tienen mayores probabilidades de haber terminado de pagar sus hipotecas.

Por ejemplo, entre los propietarios de 70 a 79 años:

  • El 72,8% de quienes poseen viviendas pequeñas no tienen deuda hipotecaria.
  • El 65,1% de quienes poseen viviendas familiares están en la misma situación.
  • El porcentaje disminuye al 58,9% entre los propietarios de casas grandes.

Al tener menos presión financiera para vender, estos propietarios pueden permanecer en sus viviendas durante más tiempo.

Viviendas familiares

Las casas de tres o cuatro dormitorios representan 9,9 millones de las viviendas que se liberarán, equivalentes al 71,2% del total.

Esto significa que, en promedio, aproximadamente un millón de viviendas familiares quedarán disponibles cada año.

La cantidad anual equivale al 24,7% de las publicaciones recientes de este segmento.

Si solamente la mitad de esas propiedades ingresara efectivamente al mercado, la oferta de viviendas familiares en venta aumentaría un 12,3%.

Esto podría beneficiar a los compradores que desean pasar de una vivienda pequeña a una más grande, al ofrecerles más alternativas y posiblemente precios más moderados.

A su vez, cuando estos compradores vendan sus viviendas anteriores, generarán una segunda fuente de oferta para quienes buscan adquirir su primera propiedad.

Viviendas grandes

Las casas de cinco o más dormitorios representan aproximadamente una cuarta parte del total de propiedades que se liberarán.

Se proyecta que 3,6 millones de viviendas grandes quedarán disponibles durante la próxima década.

Esto equivale a unas 360.000 propiedades anuales.

Ese volumen representa el 67,2% de la cantidad de viviendas grandes publicadas recientemente.

Incluso si solamente la mitad llegara efectivamente al mercado, la oferta aumentaría un 33,6% respecto del volumen reciente.

Por lo tanto, este segmento experimentaría el mayor impacto relativo de la transferencia generacional.

La moderación de precios será real, pero desigual

Dos factores están actuando en la misma dirección: el aumento de la oferta y el enfriamiento de la demanda.

El Centro Conjunto de Estudios de Vivienda de la Universidad de Harvard proyecta que durante la próxima década se formarán, en promedio, 859.000 nuevos hogares por año.

Esta cifra es considerablemente inferior al promedio anual de 1,2 millones registrado desde el año 2000.

La desaceleración en la formación de hogares podría debilitar la demanda y ejercer una presión adicional a la baja sobre los precios de las viviendas.

Sin embargo, ese efecto no será uniforme.

La Asociación Nacional de Constructores de Viviendas (NAHB) observó que las viviendas están siendo liberadas más rápidamente en las regiones del Rust Belt y el Medio Oeste de Estados Unidos, y no en los costosos mercados de las zonas costeras.

En consecuencia, se espera que la oferta adicional modere los precios de manera gradual, especialmente en los segmentos de viviendas familiares y grandes y en los mercados de menor crecimiento.

No se prevé que este fenómeno, por sí solo, provoque una caída generalizada de los precios inmobiliarios en todo el país.

Metodología

El análisis utiliza datos de la Encuesta sobre la Comunidad Estadounidense (American Community Survey, ACS) correspondientes al período 2014–2024.

Realtor.com analiza qué proporción de propietarios de determinada edad continúa siendo propietaria al año siguiente y utiliza esas tasas de permanencia para proyectar la evolución de las viviendas ocupadas por sus dueños hasta 2036.

Las tasas correspondientes a las edades de 60 y 89 años se estiman directamente a partir de los datos de la ACS.

Para las personas de 90 años o más, las estimaciones combinan las tablas de supervivencia de la Administración del Seguro Social con una extrapolación de los factores de abandono de la vivienda por motivos distintos del fallecimiento.

Se aplica la misma metodología por separado a viviendas pequeñas, familiares y grandes.

El término liberación se define como la cantidad neta de viviendas desocupadas por sus propietarios debido a fallecimientos, traslados a instituciones de cuidado, consolidación de hogares o mudanzas a propiedades alquiladas.

Los datos de publicaciones incluyen casas unifamiliares, condominios, viviendas adosadas y cooperativas inmobiliarias anunciadas en Realtor.com.

Las comparaciones con publicaciones recientes utilizan el período comprendido entre julio de 2025 y junio de 2026.

Acerca de Realtor.com

Durante más de 30 años, Realtor.com ha conectado a compradores, vendedores e inquilinos con información confiable, asesoramiento profesional y herramientas para encontrar viviendas.

La plataforma, operada por Move, Inc., subsidiaria de News Corp, ofrece también servicios de marketing y generación de contactos para profesionales inmobiliarios.

Contacto de prensa: Janice McDill — press@realtor.com


CategoriesArtículo

Aspectos Financieros del Coliving

Trump propone hipotecas a 50 años: posibles beneficios y desventajas para los compradores

Por Keith Griffith
10 de noviembre de 2025

El presidente Donald Trump propuso crear hipotecas a 50 años para resolver la crisis de asequibilidad de la vivienda, una idea que ha generado un fuerte debate sobre los pros y contras de los préstamos con plazos más largos.

Trump lanzó la idea el fin de semana en su red Truth Social, donde publicó una imagen presentándose como el creador de la hipoteca a 50 años. La imagen también mostraba al expresidente Franklin Roosevelt, quien supervisó la creación inicial de las hipotecas a tasa fija durante la Gran Depresión.

Bill Pulte, director de la Agencia Federal de Financiamiento de la Vivienda (FHFA) y principal regulador hipotecario del país, pareció confirmar los planes en un posteo en X, escribiendo: “Gracias al presidente Trump, estamos efectivamente trabajando en la hipoteca a 50 años: un cambio total de juego.”

“El presidente Trump siempre está explorando nuevas formas de mejorar la asequibilidad de la vivienda para los estadounidenses comunes”, dijo un funcionario de la Casa Blanca a Realtor.com®. “Cualquier cambio oficial en las políticas será anunciado por la Casa Blanca.”

Para los compradores de vivienda, una hipoteca a 50 años ofrecería pagos mensuales más bajos en comparación con un préstamo estándar a 30 años, pero el total de intereses pagados sería mucho más alto a lo largo de la vida del préstamo, y los propietarios construirían capital (equity) a un ritmo más lento.

Esos compromisos generan opiniones divididas: los críticos dicen que es un mal negocio para los compradores, que solo beneficiaría a los prestamistas y haría subir aún más los precios de las viviendas; mientras que los defensores argumentan que ofrecería más opciones de financiamiento y flexibilidad.

“La apelación de la hipoteca a 50 años es ofrecer pagos más bajos y destrabar el mercado”

“Los beneficios de una hipoteca a 50 años son ofrecer pagos mensuales más bajos y ayudar a destrabar el actual atasco del mercado de vivienda”, explica Joel Berner, economista sénior de Realtor.com. “La desventaja es que una hipoteca a 50 años genera casi el doble de pagos de intereses que una hipoteca a 30 años y extiende muchísimo el camino hacia la construcción de capital.”

Berner también advierte que al “subvencionar la demanda de viviendas sin incrementar la oferta”, las hipotecas a 50 años podrían impulsar los precios hacia arriba, anulando cualquier ahorro.

Lawrence Yun, economista jefe de la Asociación Nacional de Realtors®, señala que los “pequeños ahorros” en los pagos mensuales vendrían acompañados de “importantes sacrificios”.

“La acumulación de capital sería muy lenta, lo que dificultaría cambiar de vivienda”, dice. “Además, tomaría casi 40 años amortizar la mitad del préstamo, lo que implica que la mayoría de los prestatarios recién empezarían a construir capital significativo en la última década del plazo.”

Actualmente, las hipotecas fijas a 50 años no están permitidas bajo la regla de Hipoteca Calificada (QM), establecida por ley federal. Para hacerlas comunes y ampliamente disponibles, el Congreso debería intervenir.

Un vocero de la Asociación de Banqueros Hipotecarios dijo a Realtor.com que el interés de los inversionistas podría ser limitado debido a mayores expectativas de prepagos, lo que resultaría en tasas más altas para este tipo de préstamos.


Cómo cambiaría tus pagos una hipoteca a 50 años

Los economistas coinciden en que las tasas de interés de estos préstamos serían más altas que las de préstamos a 30 años, del mismo modo que las tasas a 30 años son más altas que las de 15 años.

“Cuanto más largo es el plazo del préstamo, mayor es la compensación que el prestamista exigirá”, afirma Berner.

La semana pasada, las tasas de hipotecas a 15 años promediaron 5,5%, frente a 6,22% para préstamos a 30 años, según Freddie Mac.

No está claro cuánto más altas serían las tasas a 50 años, ya que actualmente no existen hipotecas convencionales de esa duración. Pero una suba de un solo punto porcentual podría eliminar por completo cualquier ahorro en el pago mensual.

Suponiendo que la tasa fuera la misma entre un préstamo a 30 y uno a 50 años, una hipoteca a 50 años reduciría el pago mensual en unos USD 250 para una vivienda de USD 400.000, con 10% de anticipo y una tasa del 6,25%.

Sin embargo, los intereses totales pagados ascenderían a USD 816.396 en el préstamo a 50 años, comparados con USD 438.156 en el de 30 años: una diferencia de USD 378.240, equivalente a 86% más.

Además, después de 10 años de pagos, el comprador tendría solo 14% de equity en el préstamo a 50 años, frente al 24% en un préstamo a 30 años.


¿Las hipotecas a 50 años harían subir los precios de las viviendas?

Muchos economistas temen que el efecto no previsto de esta propuesta sea un aumento general de los precios.

“El ‘ahorro’ de las hipotecas a 50 años puede quedar totalmente negado por el aumento de precios”, dice Berner.

Esto se debe a que el producto elevaría el nivel de precios que un comprador promedio podría afrontar, empujando a más compradores al mercado sin aumentar la oferta.

El precio mediano nacional sigue en niveles récord: el típico hogar unifamiliar existente se vende hoy a USD 426.800, un 1,6% más que hace un año.

“Esta no es la mejor manera de resolver la crisis de accesibilidad,” afirma Berner. “La administración debería revertir la inflación provocada por aranceles, que mantiene altas las tasas, y promover más construcción.”


Reacción conservadora: críticas internas al plan

La propuesta provocó reacciones intensas, incluso dentro del mismo bloque conservador.

La representante Marjorie Taylor Greene, aliada de Trump, dijo en X:

“No me gustan las hipotecas a 50 años como solución. Al final premian a bancos y constructores, mientras la gente paga mucho más interés y muere sin terminar de pagar su casa.”

El comentarista conservador Matt Walsh también criticó la idea:

“Esto solo significa que el banco será dueño de tu casa hasta que mueras… y después.”

En redes sociales, los defensores del plan argumentaron que sería una alternativa superior a alquilar durante 50 años. También señalaron que siempre existe la opción de refinanciar o prepagar.

Bill Pulte, regulador hipotecario de Trump, respondió a la polémica:

“Los escuchamos. Estamos enfocados en garantizar el Sueño Americano para los jóvenes. La hipoteca a 50 años es solo una herramienta dentro de un amplio arsenal de soluciones que estamos desarrollando. ¡Estén atentos!”

Keith Griffith es periodista en Realtor.com y cubre temas de política de vivienda, noticias inmobiliarias y tendencias del mercado residencial. Anteriormente, su trabajo apareció en Business Insider, The Street, Chicago Sun-Times, New York Post y Daily Mail, entre otras publicaciones. Tiene una maestría en periodismo económico y empresarial de la Universidad de Columbia.

CategoriesArtículo

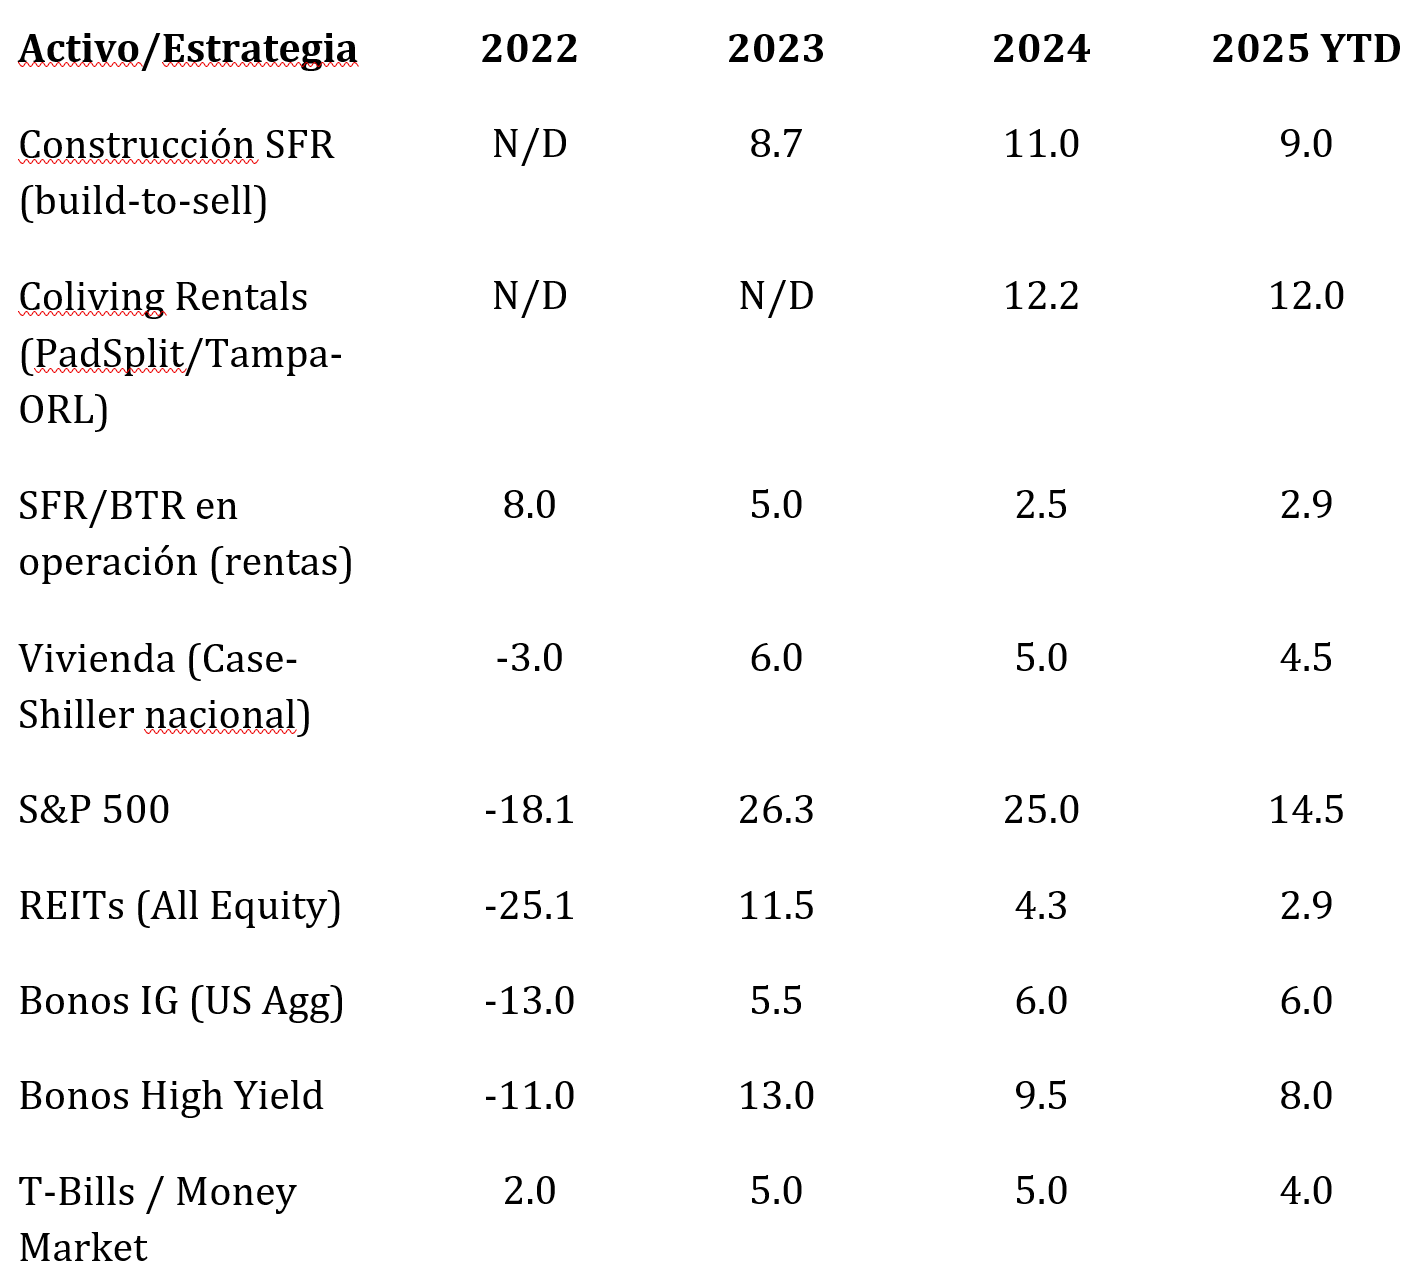
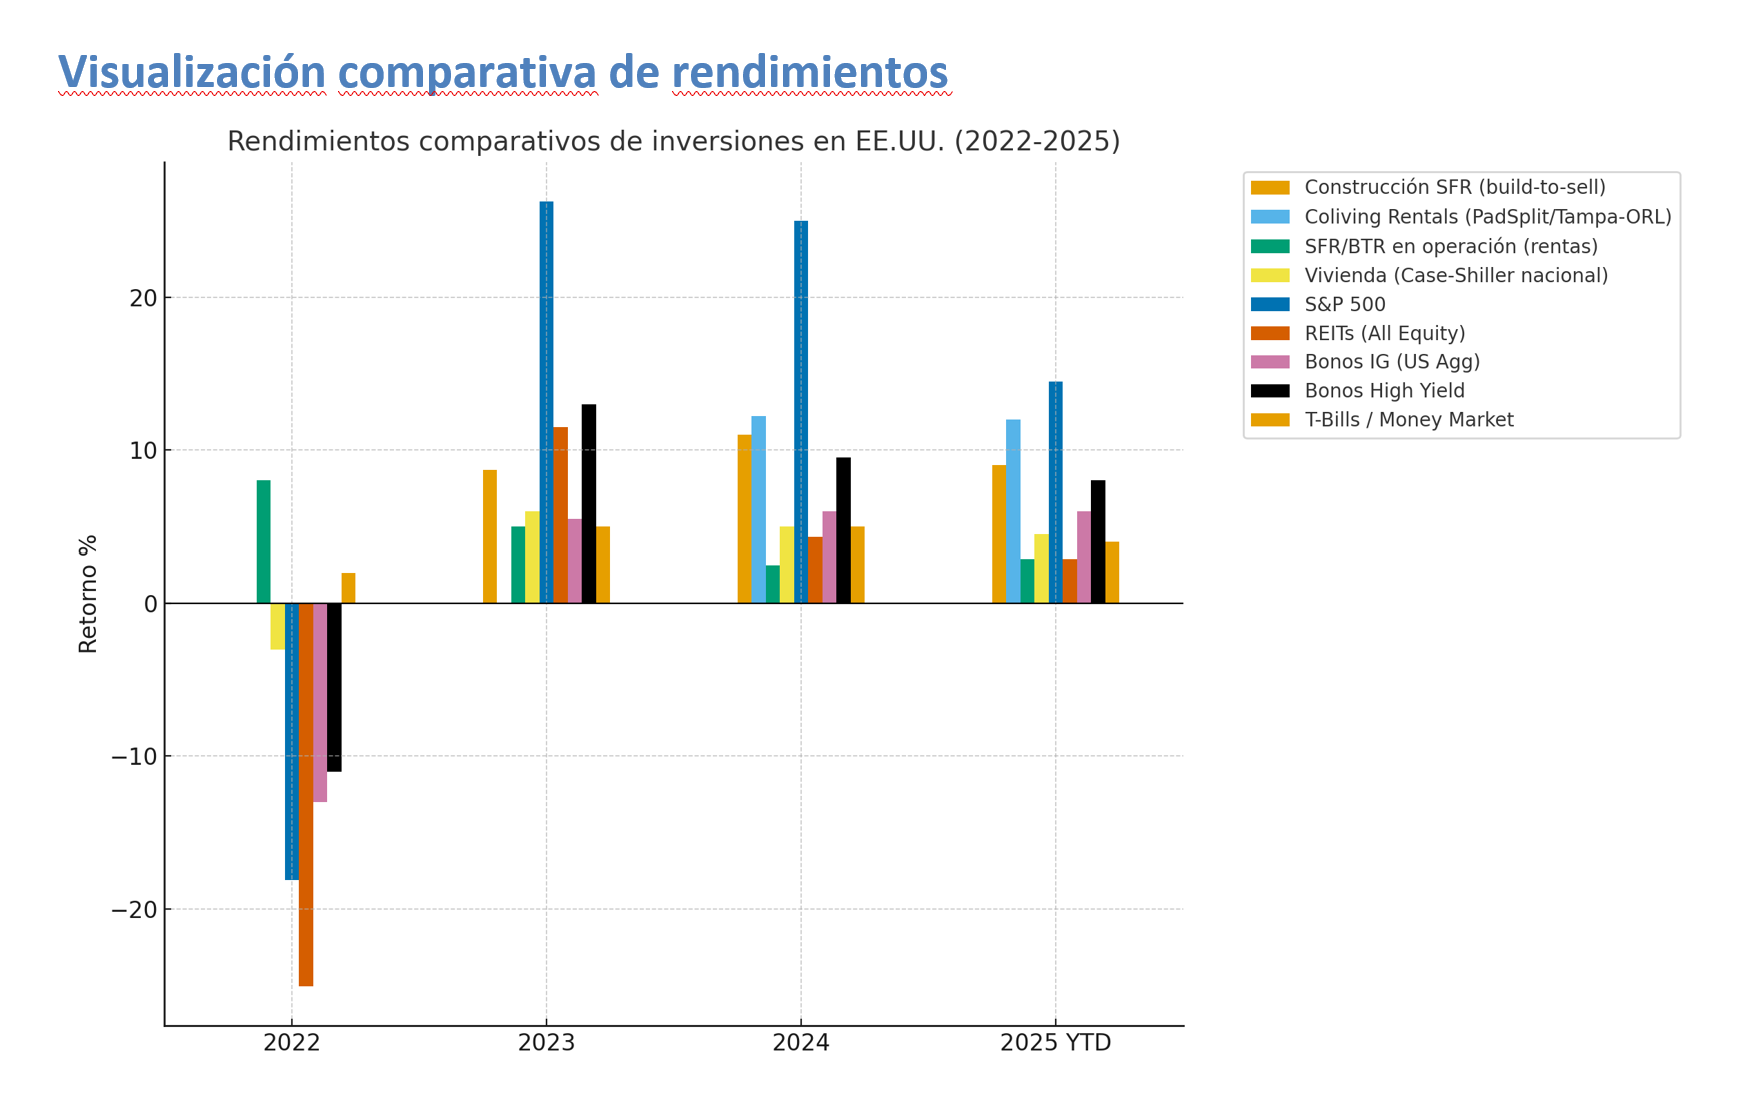
Comparativo de Inversiones en EE.UU. 2022-2025

Comparativo de Inversiones en EE.UU. 2022-2025
¿Diversificar hacia el S&P 500? Lecciones para inversores de Real Estate (2022-2025)
Entre 2022 y 2025, el mercado estadounidense ofreció un contraste marcado entre los rendimientos de los activos tradicionales de real estate (construcción de single family houses, alquileres SFR y coliving) y los del mercado accionario (S&P 500). Esta comparación es clave para quienes evalúan mover capital inmobiliario hacia instrumentos financieros líquidos.

1.      Evolución de rendimientos:

  • Construcción SFR: márgenes netos entre 8% y 11% en 2023-2024, con compresión en 2025 por incentivos a compradores.
  • Coliving Rentals: retornos unlevered ~12% anual en casos Tampa/Orlando, superando renta tradicional.
  • SFR en operación: rentas moderadas, +2–3% en 2024-2025, tras boom de +8% en 2022.
  • S&P 500: tras caer -18% en 2022, rebotó +26% en 2023, +25% en 2024 y +14–15% YTD 2025.
  • REITs y bonos: retornos más estables, aunque afectados por tasas altas.
    T-Bills/MMF: 4–5% anuales, liquidez máxima/

2.      Riesgo y volatilidad:

  • Equities: alta volatilidad y sensibilidad a tasas.
  • Real estate privado: menor volatilidad visible, pero menos liquidez.

3.      Liquidez y horizonte:

  • S&P 500: liquidez inmediata.
  • Real estate: horizonte largo y salidas menos flexibles.

4.      Inflación:

  • Real estate: cobertura parcial a través de alquileres.
  • S&P 500: protección indirecta, aunque afectado por tasas reales altas.

5.      Conclusión:

  • El real estate mantiene retornos consistentes en torno al 8–12%.
  • El S&P 500 ofreció retornos espectaculares, pero con volatilidad.
  • Bonos y T-Bills funcionan como ancla defensiva.
  • La estrategia óptima es la diversificación entre liquidez, estabilidad y crecimiento.

Informe Comparativo de Inversiones en EE.UU. (2022-2025)
Este informe complementa el artículo anterior y presenta en forma resumida los rendimientos comparativos de las principales alternativas de inversión en EE.UU. entre 2022 y 2025.


Los datos muestran que no existe un único ganador:

  • Real estate privado entregó estabilidad y retornos constantes.
  • El S&P 500 destacó por su rally post-2022, con riesgos de volatilidad.
  • Bonos y T-Bills aportan seguridad y liquidez.

La decisión óptima es mantener un portafolio balanceado que combine real estate, equity y activos líquidos.


Referencias y Fuentes de Datos
NAHB (National Association of Home Builders) – Cost of Doing Business Study 2023 y 2024.
PadSplit / Casos de Estudio Tampa-Orlando (2024-2025).
CoreLogic & Yardi Matrix – Reportes sobre crecimiento anual de rentas en SFR.
S&P Case-Shiller Home Price Index (National) – evolución de precios de vivienda.
S&P Dow Jones Indices – S&P 500 Total Return 2022-2025.
FTSE Nareit All Equity REITs Index – evolución anual y YTD.
Bloomberg US Aggregate Bond Index (US Agg) – retornos 2022-2025.
ICE BofA US High Yield Index – retornos high yield 2023-2025.
Federal Reserve / Crane Data – tasas de money market funds y T-Bills.
U.S. Bureau of Labor Statistics (CPI-U) – inflación anual 2022-2025.


CategoriesArtículo

Mercado de Alquiler en USA y en el área de Tampa

En las últimas décadas, Estados Unidos ha experimentado cambios significativos en los niveles de ingresos de la población, en el valor de las rentas y en el inventario de unidades disponibles para la renta.

Aunque los ingresos de los hogares en Estados Unidos han mostrado incrementos en los últimos años, estos aumentos han sido moderados y, en algunos casos, insuficientes para compensar la inflación, cuyo resultado es una pérdida directa del poder adquisitivo. Simultáneamente, el valor de las rentas ha continuado ascendiendo, aunque a tasas variables, lo que plantea desafíos adicionales para la accesibilidad de la vivienda en el país.

El alquiler medio en Estados Unidos es de $1,575/mes. Esto representa un cambio del +1% más alto interanual respecto de este mismo mes del año pasado.

Los promedios nacionales actuales son los siguientes:

Si analizamos la evolución de los ingresos con relación a la evolución de valor de las rentas, observaremos comportamientos disímiles, según niveles de ingreso.

Como se ve, la renta ha crecido de manera constante, afectando especialmente a los hogares de ingresos bajos, cuyos ingresos crecen mucho más lentamente en comparación con los otros grupos.

Es evidente que los hogares de bajos ingresos han dedicado una parte sustancialmente mayor de sus ingresos al alquiler, superando el umbral de accesibilidad (30%) durante todo el período. En contraste, los hogares de ingresos altos han estado muy por debajo de ese umbral.

La disponibilidad de viviendas de alquiler accesibles es más crítica para los hogares de ingresos bajos, con una oferta significativamente insuficiente que resulta en cargas financieras severas. Aunque los hogares de ingresos medios también enfrentan desafíos crecientes en términos de accesibilidad, la situación es menos grave en comparación con los hogares de ingresos bajos. Los hogares de ingresos altos, aunque experimentan un aumento en la carga de costos, siguen estando en una posición relativamente más favorable en el mercado de alquiler.

Tampa y zona de influencia

Siempre que analizamos el contexto de un negocio, hay que considerar cómo impactan, influencian y hasta condicionan las tendencias nacionales a las locales.  El mercado de alquiler de Tampa no escapa a esta premisa.

Durante 2023 y 2024, el mercado inmobiliario de Tampa experimentó diversas fluctuaciones en los valores de alquiler, precios de viviendas unifamiliares e ingresos de los residentes.

Valores de alquiler:

  • Incremento significativo hasta 2023: Desde 2019 hasta 2023, Tampa registró un aumento del 51.3% en el alquiler medio, pasando de $1,375 a $2,081.
  • Disminución leve en 2024: En septiembre de 2024, el alquiler medio en Tampa disminuyó casi un 2% en comparación con el año anterior, aunque seguía siendo más de un 30% superior al de finales de 2019.

Precios de viviendas unifamiliares:

  • Caída en 2024: En abril de 2024, el precio medio de una vivienda en Tampa fue de $430,000, representando una disminución del 1.1% respecto al año anterior. Además, el número total de viviendas vendidas en abril fue de 496, una reducción del 14.3% en comparación con el año anterior.
  • Tendencias en ciudades cercanas: En octubre de 2024, las áreas metropolitanas de Tampa, St. Petersburg y Clearwater registraron una disminución del 5.5% en los precios de las viviendas en venta en comparación con 2023, con un precio medio de $414,948.

Ingresos de los residentes:

Aunque no se dispone de datos específicos sobre la evolución de los ingresos en Tampa durante 2023 y 2024, se observa que una proporción significativa de residentes destina una parte considerable de sus ingresos al pago del alquiler. En septiembre de 2024, casi el 30% de los inquilinos en Tampa Bay destinaban más de la mitad de sus ingresos a la vivienda, lo que indica que los aumentos en los costos de vivienda han superado el crecimiento de los ingresos en la región.

En resumen, durante 2023 y 2024, Tampa experimentó aumentos significativos en los valores de alquiler hasta 2023, seguidos de una ligera disminución en 2024. Los precios de las viviendas unifamiliares mostraron una tendencia a la baja en 2024, mientras que una proporción considerable de residentes enfrentó desafíos relacionados con la accesibilidad de la vivienda debido a que una gran parte de sus ingresos se destinaba al pago del alquiler.

La evolución del inventario de viviendas de alquiler accesibles para el segmento de bajos ingresos en Tampa ha enfrentado desafíos significativos en los últimos años. El aumento de los precios de alquiler y la limitada disponibilidad de viviendas accesibles han exacerbado la crisis de vivienda en la región.

Aumento de alquileres y disminución de inventario:

Entre 2019 y 2023, Tampa experimentó un incremento del 51.3% en la renta media, pasando de $1,375 a $2,081. Este aumento ha dificultado que los residentes de bajos ingresos puedan costear una vivienda adecuada. Además, el inventario de viviendas disponibles ha disminuido considerablemente; por ejemplo, en enero de 2022, la oferta de viviendas en Tampa se redujo un 33% en comparación con el mes anterior y un 45.5% interanual, según datos de RE/MAX.

En respuesta a esta crisis, se han implementado proyectos para aumentar el inventario de viviendas accesibles:

Casa Bel-Mar: Inaugurado en enero de 2025, este complejo de 100 unidades en el sur de Tampa es el primer desarrollo de viviendas accesibles en la zona desde 2009. Ofrece alquileres desde $1,694, por debajo del promedio de la ciudad, y está destinado a residentes con ingresos no superiores a $53,000 anuales.

Proyecto del Hospital Tampa General: Preocupado por la falta de viviendas accesibles para sus empleados, el hospital planea construir un complejo de apartamentos de $60 millones en Brandon. Este proyecto ofrecerá 160 unidades a precios por debajo del mercado para trabajadores que ganen entre el 80% y el 120% del ingreso medio de la región.

A pesar de estas iniciativas, la demanda de viviendas accesibles sigue superando la oferta en Tampa. La ciudad ha asignado $25 millones con el objetivo de crear 10,000 unidades accesibles en cuatro años; sin embargo, debido a la actual lista de espera, algunas personas podrían esperar hasta diez años por una vivienda.

En resumen, aunque se están realizando esfuerzos para aumentar el inventario de viviendas de alquiler accesibles en Tampa, la combinación de aumentos en los precios de alquiler y la disminución del inventario disponible ha generado una crisis de vivienda que afecta especialmente a los residentes de bajos ingresos y que tardará bastante tiempo en resolverse.

En síntesis, el aumento porcentual del valor de los alquileres por encima del incremento de ingresos de la población de bajos ingresos, sumado a la carencia de unidades accesibles para este segmento, muestra una clara demanda que puede traducirse en un gran negocio para quienes puedan proporcionar viviendas accesibles al segmento de bajos ingresos.

Ftes: Chat GPT.

https://www.telemundo49.com/noticias/local/tampa-entre-las-ciudades-con-mayor-aumento-de-alquileres-desde-la-pandemia/2281675/?utm_source=chatgpt.com

https://www.axios.com/local/tampa-bay/2024/09/10/tampa-bay-rents-new-apartments-surge?utm_source=chatgpt.com

https://miamidaily.life/es/bienes-ra%C3%ADces/Tendencias-inmobiliarias-en-Florida-2024/?utm_source=chatgpt.com

https://www.cibercuba.com/noticias/2024-10-15-u1-e199854-s27061-nid290140-precios-viviendas-caen-12-ciudades-florida?utm_source=chatgpt.com

https://www.axios.com/local/tampa-bay/2024/09/17/rent-housing-affordability-cost-of-living?utm_source=chatgpt.com

https://www.wfla.com/tampa-hoy/noticias-locales/inquilinos-de-tampa-gastan-casi-la-mitad-de-su-sueldo-en-alquiler-segun-un-estudio/?utm_source=chatgpt.com

https://playatampa.com/2025/01/28/tampa-opens-affordable-housing-complex-in-15-years/?utm_source=chatgpt.com

https://www.centrotampabay.com/noticias/locales/la-crisis-de-vivienda-asequible-obliga-a-tampa-general-a-con/?utm_source=chatgpt.com

https://playatampa.com/2025/01/28/tampa-opens-affordable-housing-complex-in-15-years/?utm_source=chatgpt.com

https://www.census.gov/quickfacts/fact/table/plantcitycityflorida/INC110223?utm_source=chatgpt.com

https://www.zillow.com/rental-manager/market-trends/plant-city-fl/?utm_source=chatgpt.com

https://airbtics.com/average-rent-tampa-fl-us/?utm_source=chatgpt.com

https://www.zillow.com/rental-manager/market-trends/plant-city-fl/?utm_source=chatgpt.com

https://airbtics.com/average-rent-tampa-fl-us/?utm_source=chatgpt.com

https://www.zillow.com/rental-manager/market-trends/plant-city-fl/?utm_source=chatgpt.com

https://www.census.gov/quickfacts/fact/table/plantcitycityflorida/PST040223?utm_source=chatgpt.com

https://www.neilsberg.com/insights/plant-city-fl-median-household-income/

https://www.neilsberg.com/insights/topic/plant-city-fl-income/

https://www.city-data.com/income/income-Plant-City-Florida.html#google_vignette

https://censusreporter.org/profiles/16000US1257550-plant-city-fl/

https://www.point2homes.com/US/Neighborhood/FL/Hillsborough-County/Plant-City-Demographics.html

https://es.statista.com/estadisticas/634048/ingresos-medios-en-los-hogares-de-ee-uu-1990/

https://www.census.gov/library/stories/2024/09/household-income-race-hispanic-spanish.html?utm_source=chatgpt.com

https://datosmacro.expansion.com/mercado-laboral/salario-medio/usa?utm_source=chatgpt.com

https://www.apartments.com/es/tendencias-de-alquiler/us/?utm_source=chatgpt.com

https://es.tradingeconomics.com/united-states/rent-inflation

https://nlihc.org/gap?utm_source=chatgpt.com

https://www.jchs.harvard.edu/sites/default/files/research/files/harvard_jchs_rental_affordability_airgood-obrycki_2024.pdf?utm_source=chatgpt.com&__cf_chl_tk=ljO0.31sFsKAfHY04GbIsI0AB2OyxMKxt4_Af69cIo0-1743720082-1.0.1.1-UywP2Yv_JMgJ6mb5iZ83WdGSnqfIgkzlAugxcZFQngo

https://www.neilsberg.com/insights/tampa-fl-median-household-income/?utm_source=chatgpt.com


CategoriesArtículo

COLIVING: Alquiler de Dormitorios – Alta Rentabilidad

Qué es el Coliving

El Coliving es el alquiler de los dormitorios de una casa a individuos, que comparten el resto de las instalaciones, baños, cocina, lavadero, jardín, etc.  Se alquila a una persona por dormitorio.

Cada dormitorio cuenta con una cama, cortinas, mesa de luz, escritorio, calefacción/refrigeración y cerradura electrónica.

El inquilino sólo paga el alquiler, no hay ningún pago ni depósito adicional, como en un alquiler tradicional.  El alquiler y los pagos son semanales.

El propietario paga todo lo referido a la propiedad, servicios (luz, agua y wifi) y el mantenimiento de la casa (limpieza y mantenimiento general).

Ventajas del Coliving

Para el propietario de una casa, el Coliving es muy beneficioso porque:

  1. Maximiza la utilización económica del espacio: La transformación de una casa con el agregado de dormitorios en zona de living, comedor y garage, permite sumar ingresos por metro cuadrado y pasar del alquiler unitario de una casa, al alquiler de múltiples dormitorios.
  2. Incrementa sustancialmente los ingresos por alquiler: La relación entre el precio de alquiler mensual de una casa y el precio de alquiler semanal de múltiples dormitorios, considerados mensualmente, implica un aumento de ingresos, entre un 100% y un 200%, dependiendo el caso.
  3. Baja al mínimo la vacancia: Es mucho más fácil conseguir y reemplazar varios inquilinos con una barrera de ingreso más baja que uno con una barrera de ingreso más alta. Por otro lado el perjuicio que ocasiona un dormitorio desocupado no es el mismo que una casa completa desocupada.
  4. Disminuye drásticamente el riesgo de incobrabilidad y desalojos: La gestión de cobranza se inicia ante el alquiler impago semanal y se maneja el acceso al dormitorio con la cerradura electrónica, además de contar con la colaboración de los otros inquilinos. En un alquiler tradicional el perjuicio económico es mensual y el proceso de desalojo puede demorar 6 meses, más el costo legal del proceso.

Para el inquilino, el Coliving es muy beneficioso porque tiene un precio accesible (mitad de un alquiler tradicional); no requiere depósitos de garantía; el tiempo de alquiler es flexible, paga sólo el alquiler semanal y hace uso de electricidad, agua, calefacción/refrigeración y wifi; no hay requisitos de credit score mínimo; colabora al credit record del inquilino; la selección es on line y la aprobación o rechazo es inmediato; la mudanza es muy rápida (un día después de la aprobación del inquilino); y no tiene que comprar ningún mobiliario ni electrodoméstico.

Cómo funciona el Coliving

Existe una plataforma llamada PadSplit, que se encarga de la publicidad de las casas, la búsqueda y selección de inquilinos y la cobranza y administración de los alquileres.  El propietario, o un administrador designado, se encarga de la limpieza de los espacios comunes y de los dormitorios, ante un cambio de inquilino, así como del mantenimiento general de la propiedad.

El proceso de selección evalúa identidad y status migratorio, antecedentes penales, comportamiento previo como inquilino, situación laboral y de ingresos.

La firma del contrato de alquiler es digital, la plataforma de cobranza incluye todas las formas bancarizadas de pago y el equipo de cobranza está atento a cualquier demora en los pagos.  Además se cuenta con un programa de administración on line para darle seguimiento a la marcha del negocio.

El costo de PadSplit es del 8% del alquiler y cobran, por haber conseguido un inquilino nuevo, los primeros 10 días de alquiler.

La limpieza de las zonas comunes de la casa es semanal y ante cada cambio de inquilino se limpia el dormitorio correspondiente.  Estas tareas las lleva adelante el propietario o un administrador designado.

Para poder ser parte del negocio, hay que contar con una casa adecuada y encargarse del servicio permanente que requiere el negocio.  Todas estas necesidades están cubiertas por RESUVE Group, un consorcio conformado para facilitar el acceso, llave en mano al negocio de coliving.

RESUVE Group se realiza las siguientes funciones:

  • Busca una casa bien localizada y a un precio conveniente para el objetivo del negocio.
  • Proyecta y cotiza las reformas necesarias para acondicionar la casa
  • Presenta el negocio al inversor, para su evaluación
  • Compra la propiedad seleccionada
  • Refacciona la casa
  • Incorpora la casa a PadSplit
  • Realiza la limpieza, mantenimiento y atención al inquilino.

El costo de RESUVE Group se compone de dos conceptos: 10% de Referral Fee y 10%de Management Fee sobre el costo de la refacción.

Si RESUVE Group se encarga de la limpieza y atención al cliente, el costo mensual es de $200.

Análisis Económico del Coliving

El negocio de una casa destinada al Coliving, tiene 3 elementos a considerar.  La inversión inicial para la compra de la casa y su adecuación a los requerimientos del coliving, el ingreso del alquiler, los gastos operativos, legales y contables y las previsiones de gastos probables en el futuro.

Vamos a describir con un ejemplo, la dinámica del negocio.


El ejercicio económico a 3 años arroja los siguientes resultados:

NOTA: El Cash on Cash del año 1, incluye los costos de RESUVE Group, que impactan en 1.22% sobre la rentabilidad del primer año.

Cómo Participar del Negocio

El Coliving es una modalidad de alquiler de alta rentabilidad y riesgo reducido para inversores, y de muy buena aceptación para sus usuarios. Se presenta como el mejor negocio de bienes raíces en esta etapa del mercado americano.

CategoriesArtículo

Las tasas hipotecarias retroceden a los valores más bajos en los últimos 2 años.

Por Melissa Dittmann Tracey

Las tasas hipotecarias volvieron a bajar esta semana, ofreciendo un ahorro a los potenciales compradores de viviendas. La tasa fija de una hipoteca a 30 años promedió 6.08% esta semana, el promedio semanal más bajo desde septiembre de 2022, informa Freddie Mac (Corporación Federal de Préstamos Hipotecarios).

Las tasas también son ahora considerablemente más bajas que hace un año, cuando superaron el 7%. Un interesado en comprar una casa de $400,000 a la tasa actual podría realizar pagos hipotecarios mensuales que son $366 más bajos, o $4,392 más accesibles anualmente, debido a la caída de las tasas hipotecarias, dice Jessica Lautz, economista jefe adjunta de la Asociación Nacional de REALTORS®.

Al promedio de tasas de 6.08% de esta semana, con un pago inicial del 20%, un prestatario podría pactar pagos hipotecarios mensuales de $1,935 para una casa de $400,000, dice Lautz. Y, con un pago inicial del 10%, el pago típico sería de $2,177.

Las tasas más bajas podrían motivar a más compradores de viviendas a seguir adelante con la compra de una vivienda. NAR (National Association of Realtors) informó el jueves que la firma de contratos subió un 0.6% en agosto, atribuida en gran medida a la caída de las tasas hipotecarias, lo que está ayudando a mejorar el precio de las viviendas

Aún así, es posible que los interesados en comprar viviendas no quieran seguir aguardando por una mayor baja de tasas: «No es probable que las tasas hipotecarias bajen de manera significativa», dice Lautz. Si bien podría haber pequeñas reducciones en las tasas de interés hipotecarias, aquellos que esperan una mayor reducción del porcentaje podrían ser beneficiados, mientras que los precios de las viviendas continúan aumentando».

El precio medio de venta de las viviendas existentes en agosto subió a 416,700 dólares, un 3.1% más que el año anterior, según los datos de NAR.

Freddie Mac reporta los siguientes promedios nacionales con tasas hipotecarias para la semana que terminó el 26 de septiembre de 2024:

Hipotecas de tipo fijo a 30 años: promediaron 6.08%, bajando ligeramente desde el promedio de 6.09% de la semana pasada. Hace un año, las tasas a 30 años promediaban 7.31%.

Hipotecas de tipo fijo a 15 años: promediaron 5.16%, subiendo desde el 5.15% promedio de la semana pasada. El año pasado por estas fechas, las tasas a 15 años promediaron 6.72%.

Melissa Dittmann Tracey es editora colaboradora de la revista REALTOR® y editora del blog Styled, Staged & Solded.

REALTOR® Magazine